境外电商平台也要向中国税局报数据了!新规下,跨境电商的供应商,供应链,物流商皆受影响变化
6月26日,税务总局发布了《关于互联网平台企业报送涉税信息有关事项的公告》,这次明确规定境外平台也在规定的范围内!
PART 1
境外电商平台
也需要报数据
根据国家税务总局发布的《关于互联网平台企业报送涉税信息有关事项的公告》,需要报送数据的电商平台,不仅涵盖境内平台,境外平台也赫然在列。
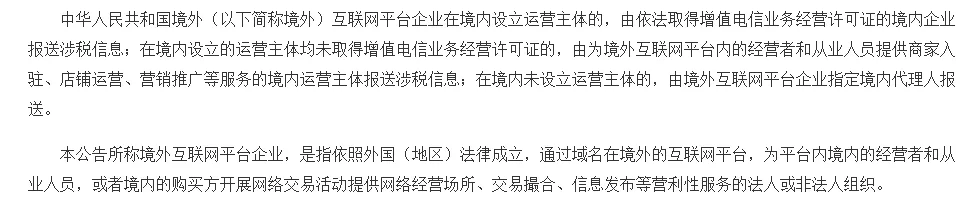
不难发现,若卖家使用中国大陆公司在亚马逊、速卖通、Temu等平台注册店铺,那么这些境外平台就属于为境内经营者提供网络交易和撮合服务的范畴。
以亚马逊为例,尽管在2019年亚马逊停止了为中国网站第三方卖家提供服务,并关闭了本土电商配送中心,但它保留了像亚马逊海外购、Kindle 业务、云计算服务(AWS)以及全球开店业务等重要业务板块。
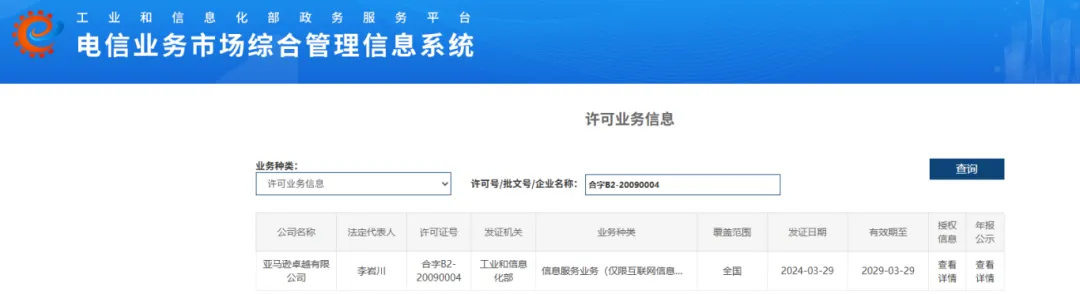
在中国设有运营主体亚马逊卓越有限公司,该公司作为依法取得增值电信业务经营许可证的主体。
按照规定,负有向税务机关报送亚马逊平台上中国卖家身份和收入信息的责任。
类似地,Temu、Tiktok、速卖通等具有中资背景的境外电商平台,它们在境内都设有取得增值电信业务经营许可证的运营主体,相应地,这些运营主体公司便承担起了报送涉税信息的具体职责。
而对于日本乐天、德国OTTO、俄罗斯Ozon等境外平台,在尚未明确其在中国取得增值电信业务经营许可证的情况下,若其在中国存在为平台内经营者和从业人员提供商家入驻、店铺运营、营销推广等服务的境内运营主体,那么该境内运营主体则需按照规定报送相关涉税信息。
PART 2
违反规定会怎么样
既然有了报送要求,那要是境外平台不听话,不报送或者少报、瞒报数据会怎样呢?
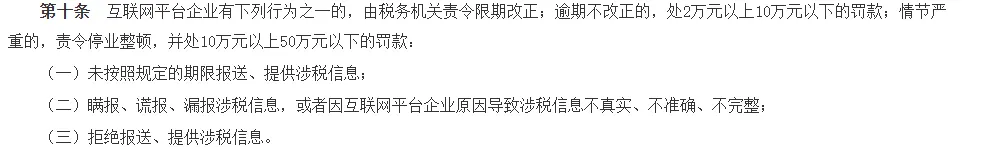
一开始会被处以2万元至50万元的罚款,金额好像没有太大,但别小看这个罚款,这已经是个警示了。
要是平台还不当回事儿,继续不改正,那后果可就严重了,会被责令停业整顿。
就拿亚马逊来说,虽说让它整个海外站点停业整顿不太现实,但它在中国的运营团队是数据报送的责任主体,那可是在监管范围内。
要是不履行义务,真有可能面临停业整顿的局面。一旦这样,亚马逊在中国的招商以及服务中国卖家的业务都会受到极大影响。
所以说,不管是多大的跨境电商平台,在咱们国家的税务规定面前,都得好好遵守规则。
PART 3
该报送什么
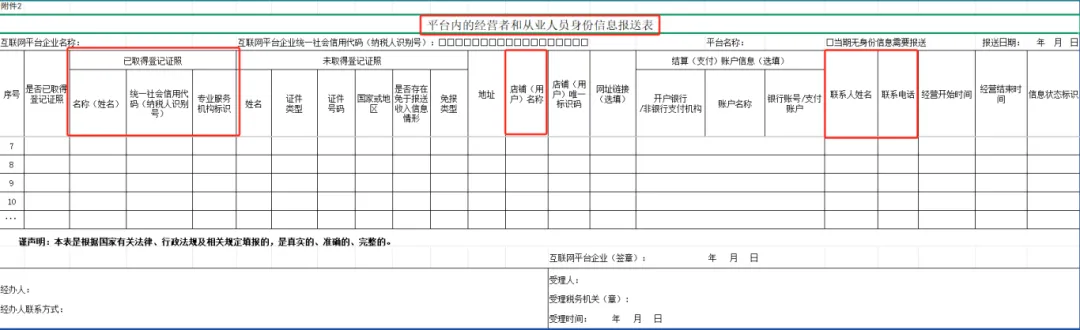
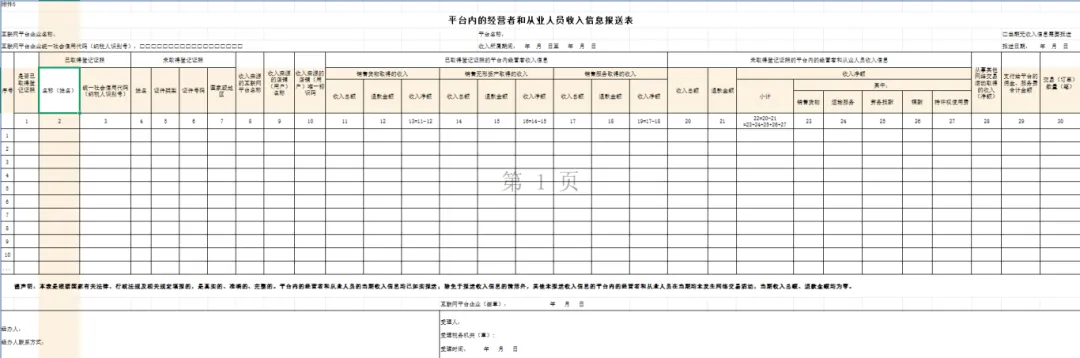
境外平台主要需向中国税务局报送两类数据:
1.中国卖家的身份信息:主要要报的是店铺公司的名称及统一信用代码、店铺名称、店铺公司地址、店铺唯一标识码、联系人信息等。
2.平台内中国卖家的收入信息:主要涵盖收入总额、退款总额、收入净额、支付给平台的佣金与服务费合计、订单笔数等。
也就是说,卖家在亚马逊平台上的中国大陆店铺公司信息将被披露,中国卖家在税务局面前将更加透明。
那些曾认为中国政府不知其在亚马逊开店的卖家,以及未将电商收入阳光化、将收入和利润隐藏在境外的卖家,都需引起重视。
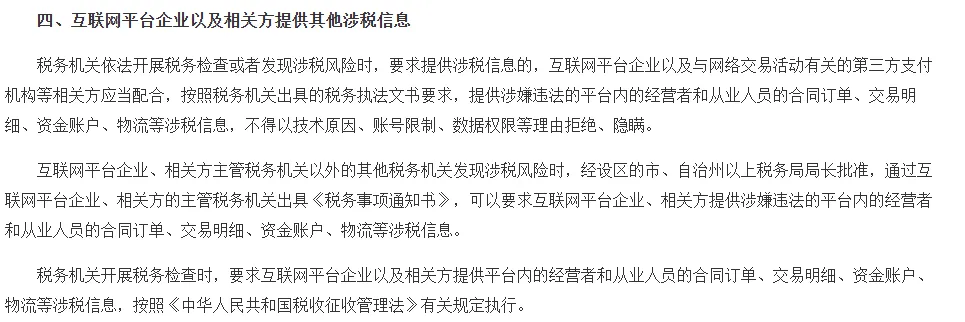
此外,若涉及税务检查,中国税局要求平台提供的信息将更为全面,除收入和订单笔数外,还包括具体交易明细、资金账户、物流等信息,第三方支付机构也需配合提供卖家的资金流水。这个在过去几年,跨境电商的稽查案件中也是税局的常规操作手段了。
可见,中国政府下定了决心要整治电商税收了,营造税收公平的营商环境。
PART 4
对跨境电商的影响变化
跨境电商供应商的影响变化(例如采购平台1688供应商)
新规下,将大幅提升1688平台供应商的税务合规性
1.税务透明化压力: 1688平台内经营者(主要是工厂、批发商、贸易商)的收入信息将被平台定期报送至税务机关。这将极大压缩以往可能存在的隐匿收入、虚开发票、偷逃税的操作空间。
2.“阳光化”倒逼: 1688供应商为了在平台上持续经营,将不得不更加重视自身的税务合规性,主动规范财务管理和纳税申报。大量依赖“不开票”、“走现金”等不合规方式运营的中小供应商将面临巨大转型或淘汰压力。
3.合规成本可能上升:规范化经营意味着供应商需要承担更完整的税务成本(如增值税、企业所得税等),这可能在短期内推高其产品报价。
跨境电商的供应链影响变化
1.采购成本短期上涨,长期趋稳
2.长期来看供应链稳定性增强
供应商合规化渐成趋势,经营更规范、可持续,使供应链中断风险降低,跨境卖家与之合作,供应链会更稳定可靠。
3.选品与供应商管理更规范
采购方要完善供应商资质审核机制,关注税务登记、开票能力等,提高尽职调查要求,利于选优质供应商,保障采购质量。
对跨境电商物流的影响变化
1.大量报关需求涌现
跨境电商之前惯见的双清包税走不动了。店铺数据如果全部同步,那么买单出口已经没有意义,不能隐藏出口事实之余,还将可能导致出口收入没有对应报关单需要被视同内销,被征缴增值税。
其次,买单出口部分货物可能被事后被税局稽查,要求补缴企业所得。
双重缴税,得不偿失。
2.对货代的专业性和配合度要求更高
双清包税下,市面货代对除一般贸易外,其他各种报关方式:如市场采购贸易1039, 9710,9810,大多一知半解,甚至为了方便出货,强硬说不支持该类方式报关,瞎编查验高拒绝报关等现象将得到改善。
新规下,跨境电商不得不选择正式报关,对货代的专业性和配合度提出了更高的要求。
PART 5
跨境电商怎么做
针对现阶段跨境电商的合规建议,基于跨境电商业态的复杂性以及目前政策的局限性。全盘合规成本巨大且不适用于绝大部分跨境电商卖家。且目前新规刚刚落地,地方税局也暂无实操案例参考的前提下,笔者依然建议不要盲目焦虑,搭建市面财税中介的所谓架构型合规方案,暂时观望为主。
但是,客观而言,笔者有3条用于过渡的防守性建议,现阶段就可以开始操作。
1.尽量尽早注册境外主体作为平台店铺主体,尽量转移现有中国主体店铺资产至海外主体店铺;(规避平台报送)
2.尽快设立出口主体,尽快摒弃买单出口(双清包税),设立独立的出口申报主体,通过合适的报关方式出口,如一般贸易0110,市场采购贸易1039等,实现海关,税务,外汇,三流合一,让合规以报关作为起点;(规避买单出口风险,避免海关与税务数据同步)
3.资金不要通过第三方支付工具提现以及付款供应商。(规避外汇数据同步至税务)
PART 6
小结
在大数据时代,过去常用的逃避手段(双清包税,第三方支付工具拆分流水)已经过时。跨境电商合规应该及早安排。哪怕目前政策不完善,也可以在最大限度内进行合规,免的日后补税基数过大。
同时需要明确的是,跨境电商的合规是以正式报关为基础,只有做好报关,才有合规以及搭建架构的根基。